Was ist AfA bzw. die AfA-Tabelle?
AfA steht für Absetzung für Abnutzung. Was man im Steuerrecht als AfA bezeichnet, heißt im Handelsrecht Abschreibung (lineare Abschreibung, degressive Abschreibung, Teilwertabschreibung und Gebäude-Abschreibung). Für langjährig nutzbare Wirtschaftsgüter, die der Abnutzung unterliegen, können Sie die Anschaffungs- bzw. Herstellungskosten (AHK) nicht sofort von der Steuer absetzen. Vielmehr verteilen Sie die Kosten auf die betriebsgewöhnliche Nutzungsdauer – und genau diese Nutzungsdauer steht in der AfA-Tabelle des Bundesfinanzministeriums.
AfA 2026 auf einen Blick
AfA-Rechner: Abschreibung berechnen
Mit unserem kostenlosen AfA-Rechner berechnen Sie die Abschreibung für bewegliche Wirtschaftsgüter monatsgenau – linear, degressiv mit automatischem Wechsel zur linearen AfA und zum Vergleich arithmetisch-degressiv. Die Nutzungsdauer finden Sie in der AfA-Tabelle. Der Rechner prüft anhand des Anschaffungsdatums, ob und mit welchem Satz die degressive AfA zulässig ist, und weist auf GWG und Sammelposten hin.
Weitere Rechner: Gebäude-AfA-Rechner · Investitionsabzugsbetrag und Sonder-AfA · Denkmal-AfA
Amtliche AfA-Tabelle
Die Abschreibungsdauer bemisst sich bei beweglichen Wirtschaftsgütern gemäß § 7 Abs. 1 Einkommensteuergesetz grundsätzlich nach der betriebsgewöhnlichen Nutzungsdauer. Die Nutzungsdauer ist unter Berücksichtigung der besonderen betrieblichen Verhältnisse zu schätzen. Die AfA-Tabellen sind ein Hilfsmittel, um die Nutzungsdauer von Anlagegütern zu schätzen. Die amtlichen AfA-Tabellen werden vom Bundesministerium der Finanzen für die einzelnen Anlagegüter herausgegeben. Die angegebene betriebsgewöhnliche Nutzungsdauer beruht auf Erfahrungen der steuerlichen Betriebsprüfung.
Die allgemeine amtliche AfA-Tabelle alphabetisch
Wählen Sie den Anfangsbuchstaben des gesuchten Wirtschaftsguts – oder nutzen Sie die Suche oben bzw. in der Seitenleiste. Nach Fundstellen gegliedert finden Sie alle Positionen in der gesamten AfA-Tabelle AV.
Allgemeines zu den amtlichen AfA-Tabellen
- Die in den AfA-Tabellen angegebene Nutzungsdauer ist mit Ausnahme der Angaben in der Abschreibungstabelle für die allgemein verwendbaren Anlagegüter branchengebunden. Sind Anlagegüter sowohl in der AfA-Tabelle für die allgemein verwendbaren Anlagegüter als auch in einer branchengebundenen AfA-Tabelle aufgeführt, gilt für die branchenzugehörigen Steuerpflichtigen der Wert der Branchentabelle.
- Die angegebene Nutzungsdauer dient als Anhaltspunkt für die Beurteilung der Angemessenheit der steuerlichen Absetzungen für Abnutzung (AfA). Sie orientiert sich an der tatsächlichen Nutzungsdauer eines unter üblichen Bedingungen arbeitenden Betriebs. Eine glaubhaft gemachte kürzere Nutzungsdauer kann den Abschreibungen zugrunde gelegt werden.
- Sind abweichende Verhältnisse und Bedingungen, wie z. B. Nutzung in mehr als einer Schicht, Einfluss von Nässe, Säuren usw., die in einem Wirtschaftszweig üblich sind, bereits bei der Ermittlung der Nutzungsdauer berücksichtigt, so ist dies in den Vorbemerkungen der jeweiligen AfA-Tabelle angegeben.
- Der aufgrund der angegebenen Nutzungsdauer zu errechnende lineare AfA-Satz kann bei ganzjähriger Nutzung von schichtabhängigen Anlagegütern in Doppelschicht um 25 % und in Drei- oder Vierfachschicht um 50 % erhöht werden, soweit dies bei der Festlegung der Nutzungsdauer nicht schon berücksichtigt worden ist. Für unbewegliche Anlagegüter kommen Mehrschichtzuschläge nicht in Betracht.
- Durch die Aufnahme eines Anlageguts in die AfA-Tabellen ist nicht über seine Zugehörigkeit zu den Betriebsvorrichtungen, Gebäuden oder baulichen Einzelbestandteilen entschieden. Die Abgrenzung richtet sich nach den Verhältnissen des Einzelfalles; vgl. die Einkommensteuer-Richtlinien.
- Die überarbeiteten AfA-Tabellen sind erstmals auf abnutzbare Anlagegüter anzuwenden, die nach dem 31.12.2000 angeschafft oder hergestellt worden sind.
- Für Computerhardware und Software kann seit 2021 eine Nutzungsdauer von einem Jahr zugrunde gelegt werden (BMF-Schreiben vom 26.02.2021, ersetzt durch BMF-Schreiben vom 22.02.2022). Die Abschreibung ist dann im Jahr der Anschaffung in voller Höhe möglich.
Die typisierte Nutzungsdauer hat die Finanzverwaltung in den amtlichen AfA-Tabellen festgelegt. Die AfA-Tabellen berücksichtigen sowohl die technische als auch die wirtschaftliche Nutzungsdauer eines Wirtschaftsguts. Sie haben zunächst die Vermutung der Richtigkeit für sich, sind aber für die Finanzgerichte nicht bindend.
Mehr Infos über Beginn, Bemessungsgrundlage, Höhe und Ende der AfA …
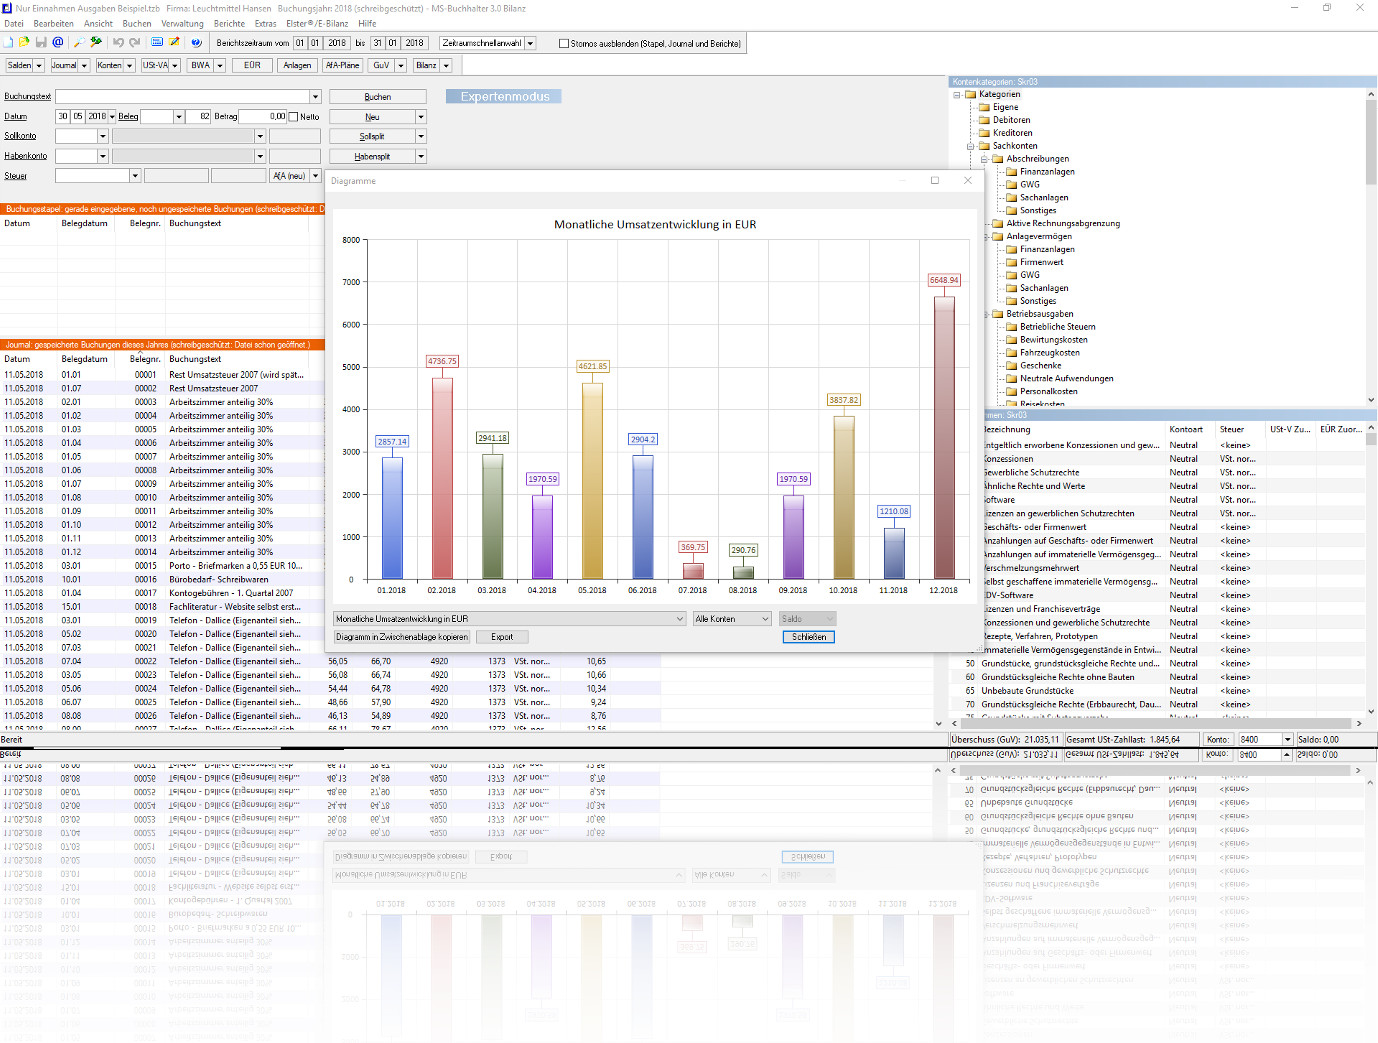
Buchhaltungssoftware mit Anlagenverwaltung und AfA
Kostenlose Buchhaltungssoftware mit automatischer Berechnung und Buchung der Abschreibung (auch für Buchhalter geeignet). Jetzt kostenlos testen:
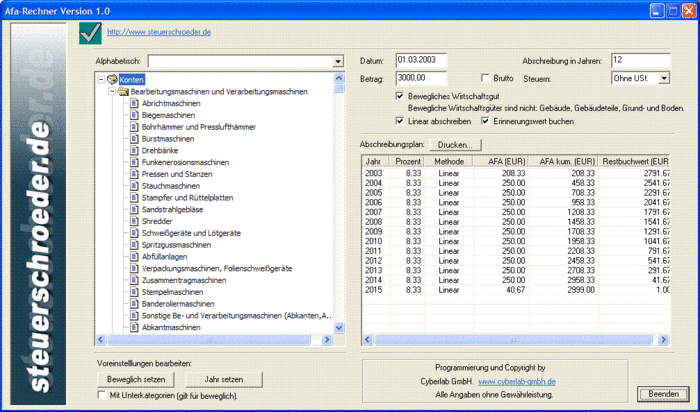
AfA-Rechner als Software für Windows
Alternativ zum Online-Rechner können Sie unseren AfA-Rechner auch kostenlos als Windows-Programm herunterladen.
Videos zum Thema Abschreibungen und Buchführung finden Sie bei Buchhaltung lernen: Anlagevermögen & AfA buchen.